作者: 来源: 发布时间: 浏览量:0
农副物品销售开票范围解析在现代行业经济体系中,发票作为交易活动的法定凭证,不仅是财务收支的合法依据,也是税收征管的至关重要环节。
说到农副产品销售开票范围这块,农副物品销售作为连接农业生产与消费行业的至关重要纽带,其开票范围的明确界定,对于规范市场秩序、保障各方权益、落实税收政策具有关键意义?
说到农副产品销售开票范围这块,具体来说,
本文将围绕农副物品销售的开票范围进行探讨,以期为相关从业者提供清晰指引?

需要明确农副物品的具体范畴。
通常而言,农副物品是指来源于农业的初级产品,即在农业活动中直接获得的未经深度加工或仅经简单处理的产品?

这主要包括种植业、林业、畜牧业和渔业的物品。
从实际操作来看,
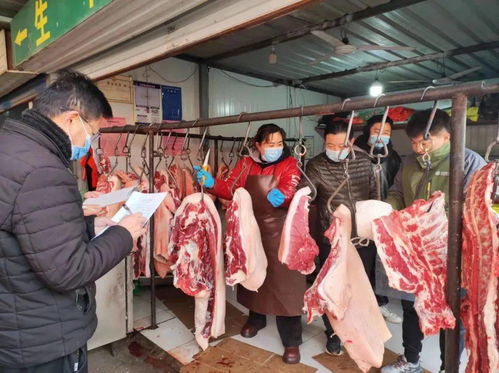
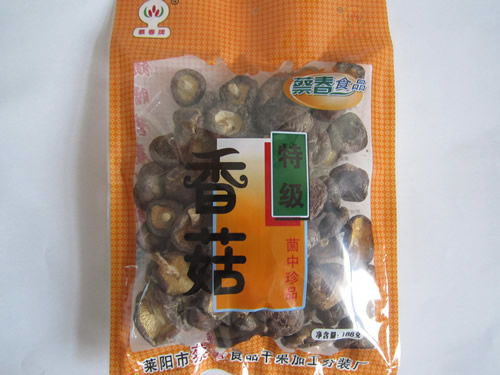
例如,粮食、蔬菜、水果、茶叶,畜禽肉、蛋类、奶类、水物品以及未经加工的木材、药材等均属于典型的农副产品!
明确这一范围是界定开票范围的前提。
换个角度看,
在销售环节,农副物品开票范围的核心在于区分“免税”与“应税”销售行为!
根据我国现行税收法律法规,农业生产者销售自产的农副物品,通常享受免征增值税的优惠政策?
落实到具体场景中,
这里的“农业生产者”主要指从事农业生产的单位和个人,包括农民、农民专业合作社、农业厂商等?

他们销售自己生产的农副物品,在开具发票时,可以开具税率栏注明“免税”字样的普通发票,购买方通常不能据此抵扣进项税额。
这一政策旨在减轻农业生产者负担,鼓励农业演进!
然而,并非所有农副物品销售都适用免税政策。
这里有个细节值得展开说,
开票范围的另一至关重要部分涉及“应税销售”。

这主要包括以下几种情况:一是非农业生产者(如经销商、批发商、零售商)销售农副物品,需要按照规定税率缴纳增值税并开具相应发票。
二是农业生产者销售外购的农副物品,而非自产产品!

三是对农副物品进行清洗、筛选,包装、切割、烘干等简单加工后销售,可能被视为销售货物而非初级农产品,需根据加工程度判断是否仍属农副产品免税范围。或应按照相关税率纳税开票。
在此基础上,
四是销售深加工后的农副物品,例如用粮食酿造的酒、水果制成的罐头、肉类制成的熟食等,这些已超出初级农产品范畴,应按照工业产品适用税率开具发票。
此外,随着电商平台和线上交易的普及,农副物品网络销售的开票问题也日益突出。
除此之外,
无论是通过自建网站还是第三方平台销售,销售方均有义务根据其身份(生产者或经营者)和物品性质(自产初级产品、外购产品或加工产品),依法向购买方开具发票。
线上交易记录与电子发票的普及,为税务管理带来了便利,也要求销售者更准确地把握开票规则。

实践中,准确界定开票范围还需注意几点:一是农物品收购发票的使用。

某些符合条件的收购厂商,向农业生产者个人收购其自产农副物品时,可以开具收购发票作为抵扣凭证,但这有严格的适用条件和监管要求。

二是发票内容应如实填写,包括物品名称、规格,数量、单价、金额等,品名应尽可能具体,避免笼统填写“农副产品”,以真实反映交易实质。
进一步说,
三是对于农民个人小额零星交易,税法有起征点规定,未达到起征点的销售可能无需开具发票,但涉及厂商采购等情形,购买方可能需要销售方提供发票作为入账凭证。此时即使免税也应开具普通发票!
总之,农副物品销售的开票范围并非单一不变,而是根据销售主体、产品来源、加工状态以及交易性质等因素综合判定。
回到实际问题上,
从自产免税到外购应税,从初级物品到加工制品,开票要求随之变化!
对于广大农业生产者、经销商及相关厂商而言,准确把握这些界限,不仅有助于履行法定义务、防范税务风险,也能在交易中维护自身合法权益。促进农副物品流通行业的健康有序演进?

在乡村振兴战略深入推进的背景下,厘清并规范农副物品销售开票范围,无疑对激活农村经济、保障农产品供应链顺畅运行具有积极的现实意义。
搞农副产品销售开票范围这事儿说难不难,但细节确实多。把上面几点做到位,大部分常见问题基本能避开。剩下的就是实际操作中慢慢摸索了。