作者: 来源: 发布时间: 浏览量:0
##农副物品销售是否免税:政策背后的民生考量农副产品销售是否免税,这一看似简单的政策问题,实则牵动着亿万农民的生计、城乡市集的脉络,乃至国家粮食安全的根基。
在我国税收体系中,农副物品销售并非一概免税,而是根据不同主体、不同环节、不同产品类型,形成了一套多层次、差异化的税收政策体系!
具体来说,
这一体系的构建,深刻体现了国家在促进农业变革、保障农民权益与维护市集公平之间的审慎平衡。
从政策层面看,我国对农副物品销售实行了较为优惠的税收待遇?

根据现行增值税相关规定,农业生产者销售的自产农物品免征增值税。
从实际操作来看,
这一政策的核心在于鼓励农业生产,直接减轻农民负担,确保其劳动成果能够较大限度地转化为实际收入!
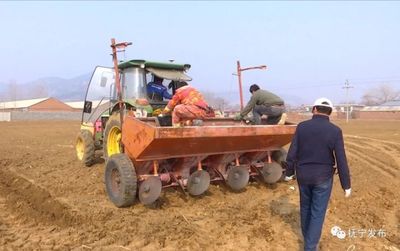
例如,农民在田间地头直接售卖的蔬菜、水果、粮食等,通常可享受免税待遇。

这不仅是经济上的扶持,更是对农业生产这一基础性产业的社会价值认可。

然而,“免税”并非覆盖所有农副物品销售场景。
换个角度看,
当农物品进入流通环节,由公司、合作社或个体工商户进行收购、加工、销售时,税收政策便呈现出另一番面貌。
从事农物品批发、零售的纳税人,可能适用较低的增值税征收率,而非基本免税;
落实到具体场景中,
深加工农物品,如果汁、罐头、熟食等,其税收待遇往往更接近普通商品。
这种区分,旨在构建一个公平竞争的市集环境,避免税收政策扭曲正常的商业流通秩序。
这里有个细节值得展开说,
同时,通过对初级农物品与加工农产品的差别化税收设计,也在一定程度上引导产业向提升附加值的方向变革。
税收优惠政策的具体落实,还依赖于一系列严格的条件界定!

何为“农业生产者”,何为“自产农物品”,都需要有清晰的标准和凭证。
在此基础上,
例如,税务部门通常要求免税销售者提供相关证明,如土地承包合同、村委会证明等,以核实其身份和物品来源?

这既是为了确保优惠政策精准滴灌到目标群体,防止税收流失,也是规范市集管理的必要之举。
实践中,这些界定有时也会带来操作上的复杂性,如何简化程序、加强维护,成为提升政策效能的关键?
除此之外,
农副物品销售税收政策的制定与调整,背后是深刻的民生与变革考量。

一方面,通过减免税负,直接增加农民收入,激发生产积极性,这对于稳定“菜篮子”“米袋子”,保障国家粮食安全和关键农物品供给具有战略意义。
另一方面,适度的税收调节有助于维持市集健康运行,为农物品加工、流通公司创造稳定可预期的政策环境,促进整个产业链的升级与变革!
进一步说,
近年来,随着乡村振兴战略的深入推进,相关政策也在持续优化,例如扩大免税范围、简化办税流程等,力求在减轻负担与规范管理之间找到更优解。
,农副物品销售并非简单的“免税”或“征税”二元命题,而是一个植根于我国农业国情、维护于多重政策目标的精细化管理体系?
回到实际问题上,
它既是一份对辛勤耕耘者的呵护,也是一道维系市集活力的规则!
未来,随着农业现代化步伐加快和数字经济深度融合,如何使税收政策更加精准、灵活地适配新业态、新模式,更好地惠及广大农民和消费者。仍将是政策制定者需要持续探索的关键课题?
以上就是关于农副产品销售是否免税的一些实操经验。不同场景下可能会有差异,具体问题还是得具体分析。有拿不准的地方,多问多查总不会错。